Domain handy-internet-flatrate.de kaufen?
Wir ziehen mit dem Projekt
handy-internet-flatrate.de um.
Sind Sie am Kauf der Domain
handy-internet-flatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handy-internet-flatrate.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kassner, Stefan S.: Flatrate ArztFlatrate Arzt , Warum unser Gesundheitssystem vor dem Exitus steht , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20241001, Produktform: Leinen, Autoren: Kassner, Stefan S., Seitenzahl/Blattzahl: 272, Keyword: Abhängigkeit; Arzt; Exitus; Flatrate; Gesundheit; Gesundheitspolitik; Gesundheitssystem; Unzufriedenheit; Veränderung, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Komplementäre Therapien, Heilverfahren und Gesundheit, Warengruppe: HC/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 25, Gewicht: 499, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft Internet. Ist der Internetzugang eine Voraussetzung für die gleichberechtigte Teilhabe an der Gesellschaft in Deutschland?, Taschenbuch von M.Zukunft Internet. Ist Der Internetzugang Eine Voraussetzung Für Die Gleichberechtigte Teilhabe An Der Gesellschaft In Deutschland?, Taschenbuch Von M. Thiele,g. Kabeschat,j. Krause,m. Rotsch,t. Ratzel, Grin, 978-3-638-92738-3, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YUKAtrack easyWire GPS Ortung Europaweit mit SIM-Karte DatenflatDas Yukatrack Komplettset besteht aus einer kleinen GPS-Ortungsbox, einer festverbauten SIM-Karte mit Datenflat für ganz Europa und der YUKAtrack APP. YUKAtrack eignet sich für PKW, Transporter, LKW, Wohnmobil, Oldtimer, Boote, Baumaschinen oder Motorräder mit einer Batterie oder einem OBD2 Steckplatz und ist sofort einsatzbereit. Jedes Fahrzeug ab Baujahr 2004 verfügt über einen OBD Steckplatz. Mit der kostenlosen YUKAtrack App, deiner Kommandozentrale, hast du die Möglichkeit, alle integrierten Fahrzeuge zu orten und Analysen durchzuführen. YUKAtrack easyWire ist die kabelgebundene Version des Trackers - einsatzbereit für alle batteriegebundenen Fahrzeuge. Über den im Fahrzeug versteckt verbauten OBD2 GPS-Tracker, oder der easyWire (kabelgebundene) Version, kannst du jederzeit den genauen Standort oder z.B. gefahrenen Geschweindigkleiten deiner Fahrzeuge ermitteln und durch vorher angelegte GPS Geofence Zonen eine Alarmmeldung in Form einer Push-Notification erhalten. Technische Daten Abmessungen: (L) 92,5 mm x (B) 57,6 mm x (H) 14 mm Band: GSM/GPRS/GNSS/BLUETOOTH OBD-Anschluss: Typ 2 Gewicht: 63 g Maße:(LxBxH): 92,5 x 57,6 x 14 mm Lieferumfang 1 x YUKAtrack - easywire Ortungsbox mit festverbauter SIM-Karte* 1 x Kurzanleitung - Quick Start Guide * Die verbaute SIM-Karte verfügt über eine europaweite Daten-Flat. In diesen Ländern verfügbar: Albanien, Belgien, Bosnien und Herzegowina, Bulgarien, Dänemark, Deutschland, Estland, Finland, Frankreich, Griechenland, Irland, Italien, Kroatien, Lettland, Litauen, Luxemburg, Malta, Mazedonien, Montenegro, Niederlande, Norwegen, Österreich, Schweiz*, Polen, Portugal, Rumänien, Schweden, Serbien, Slowakai, Slowenien, Spanien, Tscheschien, Türkei, Ungarn Vereinigtes Königreich, Zypern *Das 2G-Netz in der Schweiz wurde abgeschaltet – für unsere Schweizer Kunden stellen wir in kürze die 4G Variante zur Verfügung.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kassner, Stefan S.: Flatrate ArztFlatrate Arzt , Warum unser Gesundheitssystem vor dem Exitus steht , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20241001, Produktform: Leinen, Autoren: Kassner, Stefan S., Seitenzahl/Blattzahl: 272, Keyword: Abhängigkeit; Arzt; Exitus; Flatrate; Gesundheit; Gesundheitspolitik; Gesundheitssystem; Unzufriedenheit; Veränderung, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Komplementäre Therapien, Heilverfahren und Gesundheit, Warengruppe: HC/Ratgeber Gesundheit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 25, Gewicht: 499, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Zukunft Internet. Ist der Internetzugang eine Voraussetzung für die gleichberechtigte Teilhabe an der Gesellschaft in Deutschland?, Taschenbuch von M.Zukunft Internet. Ist Der Internetzugang Eine Voraussetzung Für Die Gleichberechtigte Teilhabe An Der Gesellschaft In Deutschland?, Taschenbuch Von M. Thiele,g. Kabeschat,j. Krause,m. Rotsch,t. Ratzel, Grin, 978-3-638-92738-3, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
YUKAtrack easyWire GPS Ortung Europaweit mit SIM-Karte DatenflatDas Yukatrack Komplettset besteht aus einer kleinen GPS-Ortungsbox, einer festverbauten SIM-Karte mit Datenflat für ganz Europa und der YUKAtrack APP. YUKAtrack eignet sich für PKW, Transporter, LKW, Wohnmobil, Oldtimer, Boote, Baumaschinen oder Motorräder mit einer Batterie oder einem OBD2 Steckplatz und ist sofort einsatzbereit. Jedes Fahrzeug ab Baujahr 2004 verfügt über einen OBD Steckplatz. Mit der kostenlosen YUKAtrack App, deiner Kommandozentrale, hast du die Möglichkeit, alle integrierten Fahrzeuge zu orten und Analysen durchzuführen. YUKAtrack easyWire ist die kabelgebundene Version des Trackers - einsatzbereit für alle batteriegebundenen Fahrzeuge. Über den im Fahrzeug versteckt verbauten OBD2 GPS-Tracker, oder der easyWire (kabelgebundene) Version, kannst du jederzeit den genauen Standort oder z.B. gefahrenen Geschweindigkleiten deiner Fahrzeuge ermitteln und durch vorher angelegte GPS Geofence Zonen eine Alarmmeldung in Form einer Push-Notification erhalten. Technische Daten Abmessungen: (L) 92,5 mm x (B) 57,6 mm x (H) 14 mm Band: GSM/GPRS/GNSS/BLUETOOTH OBD-Anschluss: Typ 2 Gewicht: 63 g Maße:(LxBxH): 92,5 x 57,6 x 14 mm Lieferumfang 1 x YUKAtrack - easywire Ortungsbox mit festverbauter SIM-Karte* 1 x Kurzanleitung - Quick Start Guide * Die verbaute SIM-Karte verfügt über eine europaweite Daten-Flat. In diesen Ländern verfügbar: Albanien, Belgien, Bosnien und Herzegowina, Bulgarien, Dänemark, Deutschland, Estland, Finland, Frankreich, Griechenland, Irland, Italien, Kroatien, Lettland, Litauen, Luxemburg, Malta, Mazedonien, Montenegro, Niederlande, Norwegen, Österreich, Schweiz*, Polen, Portugal, Rumänien, Schweden, Serbien, Slowakai, Slowenien, Spanien, Tscheschien, Türkei, Ungarn Vereinigtes Königreich, Zypern *Das 2G-Netz in der Schweiz wurde abgeschaltet – für unsere Schweizer Kunden stellen wir in kürze die 4G Variante zur Verfügung.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cyrus Gürtelclip Handy/Smartphone, Smartphone Halterung, SchwarzMit dem Cyrus Gürtelclip ist das Gerät immer dabei und griffbereit - ganz ohne Tasche. Die Halterungsform ist perfekt auf Cyrus Geräte angepasst und für das problemlose Befestigen und Abnehmen konzipiert. Angebracht am Gürtel oder an diversen anderen Stellen ist das Gerät schnell in der Hand und bietet somit mehr Effizienz im Alltag und mehr Sicherheit in Gefahrensituationen. Hauptmerkmale: Design, Handy-Gerätetyp: Handy/Smartphone, Vorgesehene Verwendung: Gürtel, Produktfarbe: Schwarz, Typ: Passive Halterung, Ausrichtung: Senkrecht, Kompatibilität: Cyrus CM17 XA, Leistung: Eingebautes Ladegerät: Nein.25,74 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
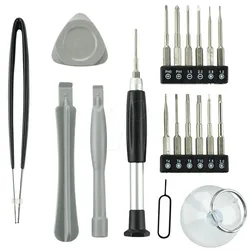
HANDY WZ KIT - Werkzeugsatz, Handy und Smartphone, 20-teiligPraktisches Werkzeugkit für Wartungsarbeiten an Smartphones & Tablets Dieses kompakte Werkzeugkit ist der perfekte Begleiter für alle, die Reparaturen oder Wartungsarbeiten an Smartphones, Tablet-PCs und anderen Elektronikgeräten selbst durchführen möchten. Das Set vereint alles, was du für präzises Schrauben, Öffnen und Demontieren brauchst – sauber verstaut in einem handlichen Etui. Ausstattung im Überblick: Bithalter aus Aluminium – robust, leicht und angenehm in der Hand 13 Schrauberbits: Schlitz: 1,5 / 2,0 Kreuz: PH00 / PH0 / PH1 Torx: T4 / T6 / T8 / T10 Fünfstern: 0,8 / 1,2 Innensechskant: 1,5 / 2,0 Gesamtlänge inkl. Bit: 117 mm Dreherschlänge: 87 mm Bitslänge: 45 mm Zusätzlich enthalten: 1 × Pinzette 2 × PVC-Hebel (zum gefahrlosen Öffnen von Gehäusen) 1 × Plektron (praktisch als Gehäuseöffner) 1 × Saugnapf (für empfindliche Glasflächen) 1 × SIM-Kartenauswerfer Alles kompakt verpackt: Etui-Größe: 153 × 104 × 25 mm Ob Displaywechsel, Akkuersatz oder Feinarbeiten an Elektronik – mit diesem Kit bist du bestens gerüstet.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.